Сентябрь стал очередным месяцем корректировки для экономики CS2. После значительных колебаний, наблюдавшихся в течение прошлого года, рынок вошел в сентябрь, оставаясь далеко ниже своего исторического максимума. К концу месяца общая капитализация рынка CS2, отслеживаемая сервисом CSMarketCap, составила около 5,9 млрд долларов, тогда как исторический пик достигал примерно 8,71 млрд долларов. За последние 30 дней рынок просел примерно на 7%, однако анализ одной лишь рыночной капитализации не дает полной картины. В течение сентября различные сегменты экономики CS2 демонстрировали разнонаправленную динамику: стоимость одних категорий продолжала снижаться, в то время как другие оказались значительно более устойчивыми. Вот что на самом деле происходило на рынке CS2 в сентябре.
Главная цифра: рынок остался в минусе.
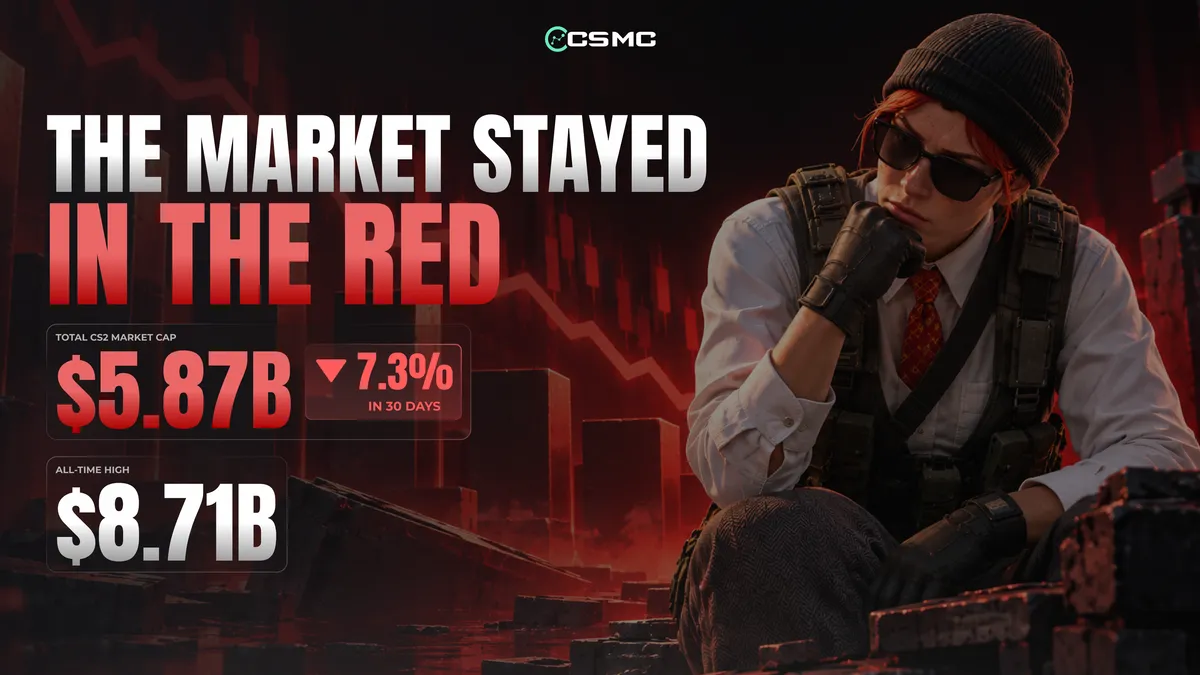
В конце сентября стоимость рынка CS2 оценивается примерно в 5,87 млрд долларов. Это примерно на 7,3% меньше, чем 30 дней назад; таким образом, рынок остается примерно на треть ниже своего исторического максимума в 8,71 млрд долларов. Следовательно, сентябрь не стал месяцем восстановления. Напротив, это был очередной месяц перераспределения: капитал продолжал перемещаться между категориями, а покупатели становились все более разборчивыми в отношении активов, за которые они готовы платить высокую цену. Эта разница становится гораздо более очевидной, если взглянуть на отдельные индексы CSMarketCap.
Какие категории показали себя лучше всего?
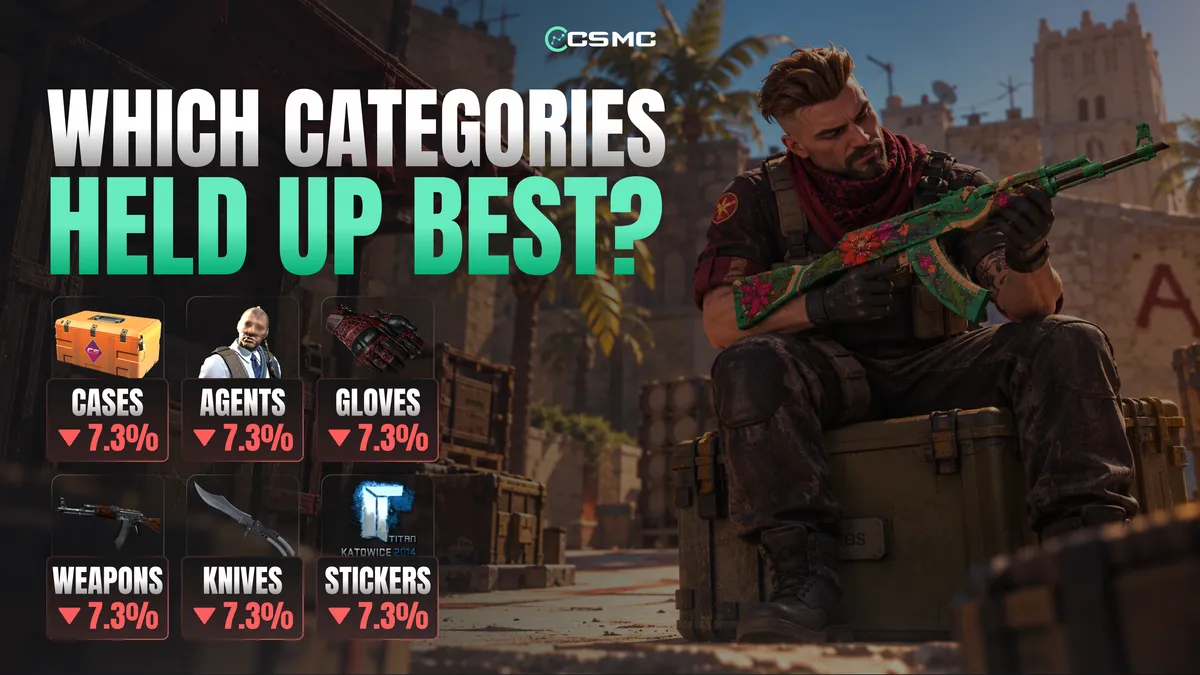
CSMarketCap отслеживает отдельные индексы для ножей, перчаток, винтовок, пистолетов, пистолетов-пулеметов, тяжелого оружия, кейсов, агентов и наклеек; при этом динамика этих категорий существенно различалась.
За последние 30 дней изменения составили примерно:
Наклейки: −0,8%
Пистолеты-пулеметы: −1,5%
Тяжелое оружие: −2,0%
Ножи: −2,0%
Пистолеты: −2,1%
Винтовки: −2,1%
Перчатки: −5,5%
Агенты: −6,2%
Кейсы: −7,3%
Вывод прост: распродажа на рынке затронула разные категории неравномерно. Кейсы и агенты оказались под гораздо более сильным давлением, тогда как наклейки и категории оружия продемонстрировали куда менее значительное снижение. Это расхождение — один из самых любопытных аспектов ситуации на рынке в сентябре.
Сегмент корпусов оставался одним из самых слабых.
В сентябре кейсы оказались в числе активов, показавших наихудшую динамику. Индекс CSMarketCap Case Index снизился примерно на 7,3% за 30 дней, что сделало эту категорию одной из самых слабых среди основных сегментов рынка. Это важный момент, поскольку кейсы — не просто очередная группа предметов для торговли. Цены на них отражают ожидания относительно будущего предложения, активности по их открытию и стоимости предметов, которые можно из них получить. Когда настроения на рынке становятся более осторожными, кейсы могут оказаться особенно уязвимыми. Это не означает, что игроки внезапно перестали открывать кейсы; скорее, рынок, по-видимому, пересматривает цену, которую он готов платить за будущие запасы этих предметов.
Наклейки оказались гораздо более стойкими.
Ситуация с наклейками выглядит совершенно иначе. За последние 30 дней индекс стоимости наклеек (Sticker Index) снизился всего на 0,8%, что сделало эту категорию одной из самых стабильных среди основных сегментов рынка в сентябре. Это особенно примечательно, если учесть значительный приток новых предметов на рынок в связи с турниром Cologne 2026. Выпуск серии наклеек, посвященных Cologne 2026, добавил тысячи новых активов (с символикой команд, игроков и самого события), однако рынок наклеек при этом стал крайне неоднородным. Цены на одни наклейки резко упали после первоначального взлета, тогда как другие находили покупателей по все более высоким ценам. В таких условиях утверждения вроде «наклейки дорожают» или «наклейки дешевеют» теряют свою информативность.
Главный вопрос звучит так:
Какие именно наклейки?
Огромное значение имеют такие факторы, как турнир, команда, игрок, тип оформления (финиш), а также объем предложения и ликвидность.
Формирование цен на Cologne 2026 продолжается.
Ситуация вокруг серии Cologne 2026 остается одной из самых обсуждаемых тем, касающихся экономики CS2. Рынок все еще пытается определить, какие из новых предметов останутся широко доступными, а какие со временем могут стать коллекционными. Первые дни после появления наклеек могут быть весьма обманчивыми: предложение поначалу ограничено, ажиотаж велик, и покупатели часто переплачивают, прежде чем рынок успевает выйти на реальное равновесие. Мы уже наблюдали это на примере наклеек Cologne 2026: цена некоторых из них вскоре после выхода достигала десятков долларов, но затем резко падала по мере увеличения предложения, в то время как стоимость других восстанавливалась после первоначального спада.
Для коллекционеров вывод прост:
цена на старте продаж не обязательно отражает долгосрочную стоимость.
Ножи и перчатки движутся иначе.
Ножи остаются одной из крупнейших категорий в экономике CS2, однако даже здесь сентябрь продемонстрировал заметные различия между сегментами. За 30 дней индекс цен на ножи снизился примерно на 2%, тогда как индекс цен на перчатки упал на 5,5%. На первый взгляд эта разница может показаться незначительной, но рынки ножей и перчаток существенно различаются. Рынок ножей охватывает широкий спектр товаров: от относительно доступных моделей начального уровня до чрезвычайно редких экземпляров стоимостью в сотни тысяч долларов. Это означает, что динамика общего индекса не всегда отражает изменения стоимости каждого конкретного ножа. Редкие паттерны, популярные варианты отделки и высококлассные коллекционные предметы могут демонстрировать поведение, кардинально отличающееся от ситуации на рынке в целом.
Отдельные элементы рассказывают иную историю.
Одним из важнейших выводов по итогам сентября стало понимание того, насколько сильно динамика отдельных предметов может отличаться от ситуации на рынке в целом. Низколиквидные и коллекционные предметы способны демонстрировать колоссальные колебания цен, даже когда показатели всей категории остаются практически неизменными. Это справедливо и для сувенирных наборов, и для редких скинов. Стоимость одних предметов остается значительно ниже исторических максимумов, тогда как другие существенно восстановились после недавнего падения. В случае со стикерами разброс цен может быть еще более впечатляющим: так, для ряда предметов серии Cologne 2026 наблюдается огромная разница между пиковыми значениями на старте и текущими рыночными ценами. Именно поэтому называть сентябрь просто «месяцем спада» — значит упускать из виду общую картину. На самом деле это был месяц перераспределения капитала.
Valve по-прежнему важна — даже без крупного обновления экономики.
Valve не стала выпускать обновление, сопоставимое по масштабу с ранее внедренными серьезными изменениями экономики, однако сама игра Counter-Strike продолжала меняться. 22 сентября компания представила Rush — новый динамичный соревновательный режим в формате «3 на 3», — а также внесла изменения в систему выбора карт для режима Premier. Дополнительные обновления вышли 23 и 24 сентября. Хотя эти нововведения не влияют напрямую на стоимость скинов, активность игроков и время, которое они проводят в Counter-Strike, остаются важными элементами общей экосистемы. Любые значимые изменения игрового процесса могут повлиять на вовлеченность аудитории, активность на торговых площадках и интерес игроков к внутриигровой экономике.
Ширина охвата может быть важнее итогового показателя.
Одна из причин, по которой CSMarketCap отслеживает не только цены, но и широту рынка, заключается в том, что индекс порой может скрывать реальную картину происходящего. Рынок может падать из-за того, что в цене теряет лишь небольшая группа крупных активов, а может — из-за одновременного снижения стоимости тысяч отдельных позиций. Это совершенно разные ситуации. В сентябре наблюдался именно второй, более масштабный сценарий распродажи: значительная часть рынка оставалась ниже уровней предыдущего месяца, и лишь отдельные сегменты сохраняли относительную стабильность. Для трейдеров и коллекционеров это важное различие. Одно дело — падение рынка, вызванное слабостью лишь отдельных позиций, и совсем другое — ситуация, когда спад охватывает множество различных категорий.
Что дальше?
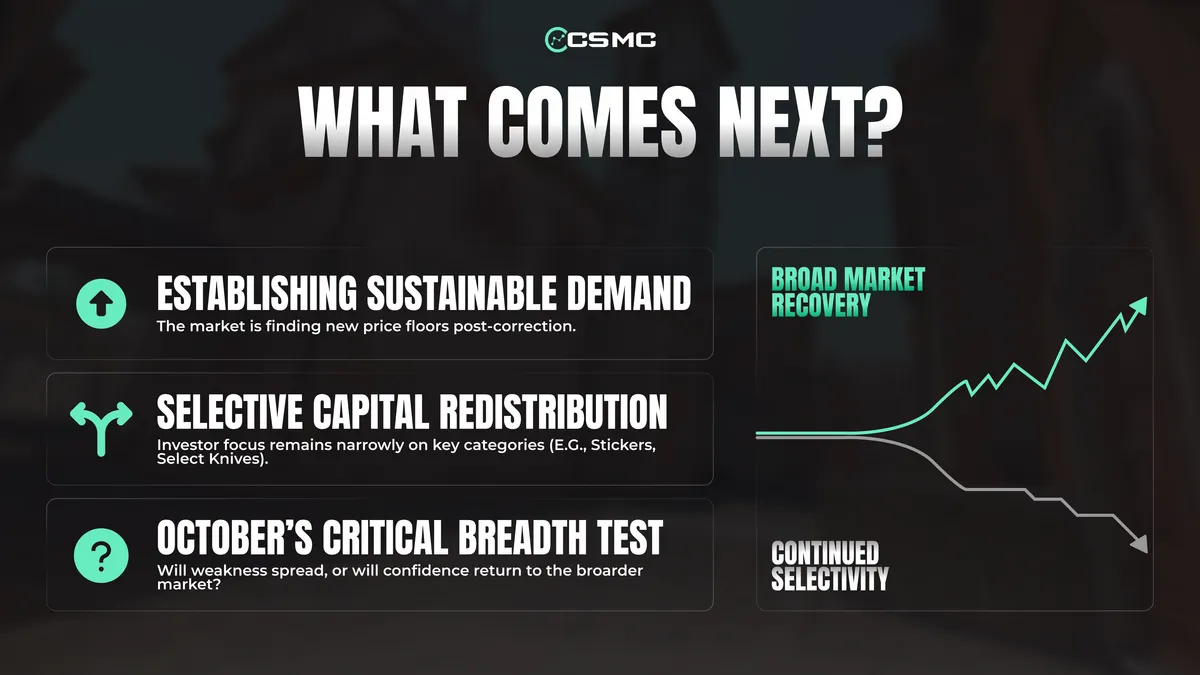
В преддверии октября главный вопрос заключается не в том, сможет ли рынок отыграть несколько процентов. Важнее понять, начнет ли капитал возвращаться на рынок в целом или же продолжит концентрироваться лишь в узком круге категорий и конкретных предметов. Пока данные указывают на то, что рынок демонстрирует высокую избирательность. Цены на наклейки оказались более устойчивыми, чем на кейсы; стоимость ножей снизилась не так сильно, как стоимость перчаток. Категории скинов для оружия по-прежнему находятся под давлением, однако здесь не наблюдается столь резких колебаний, как в некоторых других сегментах, хотя общая рыночная капитализация все еще значительно ниже исторического максимума. Все это делает октябрь важным периодом для наблюдений. Экономика CS2 уже пережила одни из самых масштабных структурных изменений за всю свою историю. Теперь рынку предстоит определить, на каком уровне на самом деле установится следующий устойчивый спрос.
Сентябрь на одном экране
Общая рыночная капитализация: ~5,87 млрд $
Исторический максимум: ~8,71 млрд $
Изменение за 30 дней: ~−7,3%
Кейсы: ~−7,3%
Агенты: ~−6,2%
Перчатки: ~−5,5%
Ножи: ~−2,0%
Винтовки: ~−2,1%
Пистолеты: ~−2,1%
Пистолеты-пулеметы: ~−1,5%
Наклейки: ~−0,8%
Сентябрь не стал месяцем возвращения CS2 к пиковым показателям. Вместо этого рынок продемонстрировал нечто, пожалуй, более важное: растущую фрагментацию. Формулировки «скины CS2» уже недостаточно для описания инвестиции. Категория, конкретный предмет, объем предложения, ликвидность и источники спроса для каждого актива играют все более значимую роль — и, судя по всему, именно эта тенденция будет определять ситуацию на рынке CS2 в октябре.